
订单不来,原料难卖!临近窗口期,江浙部分染企试探性上涨染费!
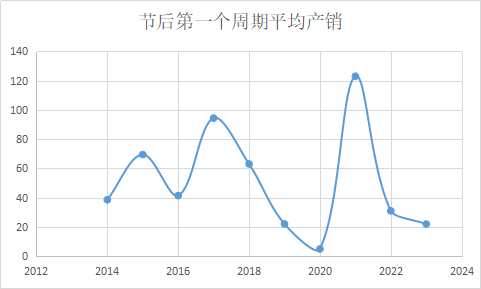
仅就聚酯产销而言,开年以后涤丝的销量实在是不如预期,1月28日至2月2日的这一个周期内,聚酯市场的平均产销仅有22%。
根据小编从故纸堆里翻出来的数据,从2014年开始算起,除了疯狂了一波以后市场处于恢复期的2019年和疫情突发全国静默的2020年,今年开年以后第一个周期的平均产销是最低的。哪怕是公认市场低迷的2022年,年后第一个周期的数据也有31%,而在2021年,这个数据则是高达惊人的123%。
市场是存在惯性的,纺织人对新一年行情的判断,所凭借的根据往往就是前一年中下半年的行情,因此年后的第一个周期的产销数据,大部分情况都是市场对上一年行情的总结。从2022年的行情里,纺织人判断出,2023年可能同样不太好过,恨不得一分钱掰成两瓣花,自然不肯在局势还不明朗的时候大量采购原料。
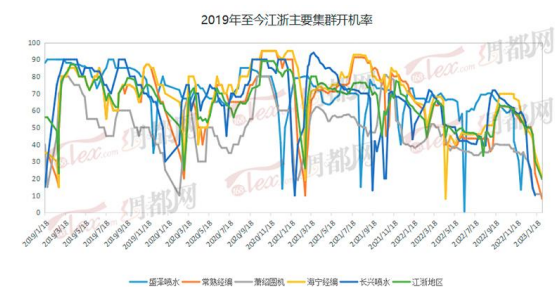
从织造企业的开工数据也可以明显看出,春节法定假期已经过了一周了,江浙地区织机平均开机率仍然只回升至不到3成,织造企业对恢复开工的意愿并不强。
在市场上找布老板们调研时,也能感受到很明显的两级分化现象,有单子的企业巴不得过年不放假一直开工,没单子的企业则是越晚开工越好,招工也不积极,更不用说购买原料了。
短期来看,织造企业不大规模开工,就不会大量购进原料,原料价格也上不去,而想要达到上游聚酯工厂理想中那种“量价齐升”的情况,没有市场上大量订单的配合是很难的。按照往年的经验,大量订单到来的时间可能会在二月底。
据江浙等地部分织布厂、服装企业反馈,节后以来吴江、绍兴、萧山等地部分印染企业纷纷发布消息,受水、电、汽、人工等价格上涨的影响,将上调部分产品的染费(并非整体性上调)。
江苏苏州某大型织造企业表示,1月下旬以来,国内棉花、涤纶短纤、棉纱及混纺纱、坯布等报价整体性上涨,成本压力向下游传递,印染厂上调染费价格也在预料之中。近些年,3月和10月都是染整费用调整的“窗口期”,加上水、电、汽等成本的确略有上调,染厂自然不会错过为自已争取利润的机会。
从调查来看,染费上调目前仍处于试探阶段,大部分印染厂对老客户、大客户仍留有一定的优惠、磋商空间,并没有“一刀切”式的上涨。杭州某坯布贸易商反映,目前江苏、浙江、山东等地仍有很多印染厂处于停产、半停产状态,订单并不充足,因此染费上涨很可能是印染厂在测试布厂、服装企业的接受能力。该企业春节后已发货至染厂,染费较春节前并没有上调。
从了解来看,沿海地区布厂大多集中在正月初十至正月十五期间复工复产,终端对全棉坯布的询价提货有一定幅度的增加,部分织企业也开启了进口纱、国产纱补库模式,但整体订单落地数量仍偏少,低于预期(家纺坯布表现稍好),并且大单、中长线订单仍相对缺乏,因此短期对棉纱、坯布、印染费上调的支撑力度并不十分强烈,有待进一步恢复。
山东泰安某布厂表示,虽然近半个多月来,棉花、棉纱期现价格持续反弹,织造企业成本压力有所上升,但坯布报价上调的幅度仍需谨慎,以防客户流失、订单减少。
推荐资讯
更多 »- 提醒!市场监管部门信用修复指南来了! 浏览683次
- 2024年度中布联杯中国布草行业十大品牌榜单 浏览695次
- 第九届2025年度中布联杯中国布草行业十大品牌评选 浏览645次
- 倒计时!10万+流量入口开放,全国酒店布草人速抢布草区域分站名片入驻席位! 浏览771次
- 一文了解酒店布草 浏览1373次
- 中国酒店布草网酒店布草企业快报信息使用说明 浏览1765次
- 第九届2025年度中国酒店布草网十大品牌评选报名开启 浏览1211次
- 国务院明确!禁止在旅馆、民宿客房安装图像采集设施 浏览1896次
- 联系我们 -星级品牌·企业服务·行业评选·诚信企业·中国酒店布草网 浏览1498次